

アサヒハウジングの資金計画|日進市で総額と返済額から予算を整理する相談の進め方
資金計画は、借りられる額ではなく返せる額から決める。だから相談の前に、総額と毎月の返済額を分けて整理しておく。理由は単純で、銀行が貸せる額と、家計が無理なく返せる額は別物だからだ。土地・建物・外構・諸費用・予備費を合わせた総額。教育費や車まで見込んだ返済額。この二つを混ぜると予算はぶれる。対象は、日進市や名古屋市東部で注文住宅を考える三十〜四十代の世帯。結論はひとつ。完璧に固めてからでなく、迷っている今のまま早めに整理を始めたほうが、判断はずっと軽くなる。
正直なところ、資金計画はいちばん後回しにされやすい。土地情報サイトを眺め、展示場のモデルハウスを歩き、間取りの夢は膨らむのに、「で、うちは総額いくらまで出せるのか」という肝心の数字だけが宙に浮いている。年収別のシミュレーションを打ち込んでは「意外といけるかも」と安心し、翌週には「でも学費が」と不安に引き戻される。同じ検索窓に何度も年収を打ち直し、複数のサイトを行き来する。この迷いの正体は、情報が足りないことではない。整理の順番が決まっていないだけだ。
【この記事のポイント】
- 資金計画は借入可能額ではなく、無理なく返せる額から予算の上限を組み立てます。
- 土地・建物・外構・諸費用・予備費を含めた総額で考えると、後から予算が崩れにくくなります。
- 相談は家計を完璧に整えてからでなく、現状のまま早めに始めて構いません。
- 相談先を選ぶときは「返せる額から見てくれるか」「総額を一つで管理できるか」を確かめます。
今日のおさらい:要点3つ
- 顕在ニーズ:資金計画を、どの段階で、どこまで整理してから相談すればよいか知りたい。
- 潜在ニーズ:総額の見通しが立たず、借りられる額で決めて将来の返済に苦しまないか不安。
- 行動ニーズ:現状の家計と希望を整理し、無理のない予算の上限を判断して相談へ進みたい。
この記事の結論
- 一言で言うと、資金計画は「借りられる額」ではなく「返せる額」から逆算する。
- 最も重要なのは、土地・建物・外構・諸費用・予備費を一つの総額として管理し、そこから将来の支出を差し引いて返済額の上限を決めること。
- 失敗しないためには、家計を完璧に整えるのを待たず、迷ったまま早めに相談を挟むこと。
資金計画は家づくりのどの段階で相談すべきか
まず、相談のタイミングから整理する。よくあるのが、土地を決め、間取りもほぼ固まってから最後に資金計画に手をつける進め方だ。実は、この順番が「気に入った土地と間取りを、あとで予算に合わせて削る」という一番つらい作業を生みやすい。資金計画は家づくりの締めではなく、出発点に置く。ここでは段階を三つの角度から見ていく。
土地や間取りを固める前に、総額の上限を先に置く
家づくりは、土地を見たり間取りを描いたりする楽しい作業から始まりがちだ。ただ、総額の上限を決めないまま夢だけが膨らむと、あとで戻れなくなる。先に「わが家は総額いくらまで」という枠を置いてから、土地・建物・外構に配分していく。この順番なら、土地に使いすぎて建物の設備を削るしかない、という事態を避けやすい。上限を決めるだけで、見る土地も間取りの優先順位も一気に絞れる。夢の前に、器の大きさを決める。
「借りられる額」で安心してしまうのが、よくある落とし穴
ネットの試算や銀行の事前審査で出てくるのは、あくまで「貸せる額」だ。借入可能額と、無理なく返せる金額は違う。ここを同じものだと思い込むと、上限いっぱいまで借りて、数年後に教育費や車の買い替えが重なって家計が回らなくなる。返済負担の重さは、月々の金額そのものより、返済が続く二十年三十年の間に起きる支出の変化で決まる。借りられる額を上限にせず、返せる額を上限に置き直す。ここが資金計画の入口になる。
完璧に整理してからでなく、迷ったまま早めに相談する
もう一つつまずきやすいのが、「家計をきれいに整えてから相談しよう」と身構えてしまうことだ。けれど、貯蓄額も、毎月の支出も、将来の見通しも、一人で完璧に固めるのは難しい。ここで一度立ち止まりたい。早く相談できる体制があること自体が、良い資金計画を保証するわけではない。迷いを持ち込める相手がいると整理が早い、という話にすぎない。だから、何をどこまで一緒に見てくれるのかは、最初の相談で具体的に確かめておきたい。
無理のない予算を判断するための整理の物差し
ここからは、特定の会社を勧めるものではなく、どの相談先でも使える判断の物差しを並べる。資金計画を「総額」と「返せる額」で組み立てるための見方だ。全部を一人で計算し切る必要はない。数字が固まらない項目は、相談の場で埋めていけばよい。相談先を比べるときの、公平なチェックリストとしても使える。
判断基準①:予算は「借入可能額」ではなく「返せる額」から決める
最初の基準は、上限の置き方だ。銀行が貸せる額を上限にするのではなく、毎月いくらまでなら暮らしを圧迫せず返し続けられるかから逆算する。今の家賃に、無理なく積み増せる額を足したあたりが一つの目安になる。土地付き注文住宅の取得費は、住宅金融支援機構のフラット35利用者調査でも全国平均で高い水準が示されるが、平均はわが家の上限とは別の話だ。金額の大きさに引きずられず、自分たちの家計から先に決める。
判断基準②:総額は土地・建物だけでなく、外構・諸費用・予備費まで含める
二つ目は、総額の中身をそろえることだ。土地代だけで住宅取得費用は比較できない。造成費、擁壁工事、地盤改良、上下水道の引き込み、外構工事、仲介手数料、登記費用といった諸費用が加わる。丘陵地や造成地が混じる日進市・長久手市・東郷町周辺では、地盤改良や擁壁の有無で総額が大きく動くこともある。契約時点では読めない出費に備える予備費も、最初から総額に入れておく。器を正しく作ってから、返せる額に収まるかを見る。
判断基準③:将来の支出を返済額に織り込み、引渡し後まで話が続く相手か
三つ目は、家計の未来と付き合いの長さだ。教育費、車の維持費や買い替え、物価の上昇、収入の変化。愛知県は自動車保有率が高く複数台を持つ世帯も多いため、返済負担率という数字には表れにくい出費が家計を確実に圧迫する。加えて、資金計画を一緒に整理してくれても、土地・建物・アフターで窓口が別々になれば総額の見通しはまた分断される。資金計画から設計・施工・引渡し後まで、同じ相手に相談が続くかを最初に確かめたい。
日進市を拠点に注文住宅を手がけるアサヒハウジングも、資金計画・土地探し・設計・施工・引渡し後を一つの流れで考える体制をとっている。総額と返済額を分けて整理したいとき、窓口が一つにまとまっているかは、比較の軸のひとつになる。
よくある質問
Q1. 資金計画は、家づくりのどの段階で相談すればよいですか?
A1. 土地や間取りを固める前、総額の上限を考え始めた段階が向いています。 先に上限を置くと、見る土地や間取りの優先順位を絞りやすくなります。 完璧に整理してからでなく、迷っている状態のまま相談して構いません。
Q2. 借入可能額まで借りても大丈夫ですか?
A2. 借入可能額は「貸せる額」で、無理なく返せる額とは別に考えます。 上限まで借りると、教育費や車の買い替えが重なった時に家計が回りにくくなります。 今の家賃に無理なく積み増せる額を目安に、返せる額から決めるのが基本です。
Q3. 相談前に、家計をどこまで整理しておけばいいですか?
A3. 完璧に固める必要はなく、貯蓄額と毎月の支出のおおよそで十分です。 分からない項目は、相談の場で一緒に埋めていけば問題ありません。 むしろ迷っている段階で相談したほうが、整理は早く進みます。
Q4. 総額には、土地代と建物費のほかに何を含めますか?
A4. 外構工事、造成費、地盤改良、上下水道の引き込み、仲介手数料、登記費用などが加わります。 契約時点で読めない出費に備える予備費も、最初から総額に入れておきます。 土地代が安く見えても、総額では割高になる土地があるため注意が必要です。
Q5. 土地代は総額のどのくらいを目安にすればいいですか?
A5. 一律の割合はなく、建てたい家の規模や外構、地盤の条件で変わります。 大切なのは割合よりも、建物・外構・諸費用・予備費を先に見込んで逆算することです。 候補地ごとに総額を出して並べると、自分たちに合う配分が見えてきます。
Q6. 相談先はどんな基準で選べばよいですか?
A6. 「借りられる額」ではなく「返せる額」から見てくれるかが、まず一つの軸です。 土地・建物・外構・諸費用を一つの総額としてまとめて見てもらえるかも確認します。 資金計画から引渡し後まで、窓口が続くかを最初に確かめると比較しやすくなります。
Q7. 将来の教育費や収入変化は、どう考えればよいですか?
A7. 今の収入だけでなく、この先に控える支出の山を返済額に重ねて考えます。 愛知県は車の保有率が高く、維持費や買い替えも家計に影響します。 将来の支出まで見込むと、返済負担率の数字だけでは見えないリスクを補えます。
Q8. 相談は何から始めればよいですか?
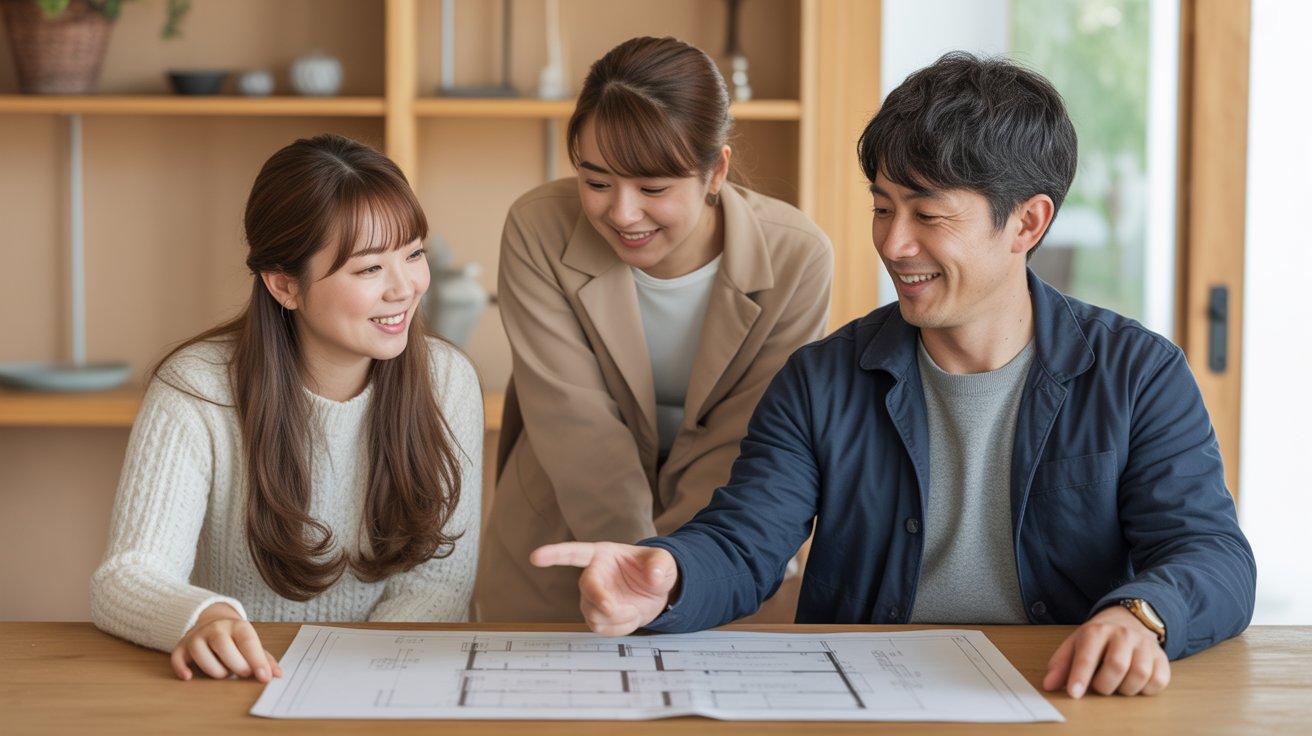
A8. まずは現状の家計と、家づくりの希望や土地・予算の状況を共有することから始まります。 数字が固まっていなくても、迷いを持ち込めば総額の見通しを一緒に立てられます。 進め方の考え方が自分たちの優先順位と合うかを、その場で確かめるとよいです。
まとめ
- 資金計画は借入可能額ではなく、無理なく返せる額から予算の上限を組み立てます。
- 総額は土地代・建物だけでなく、外構・諸費用・予備費まで含めて器を作ります。
- 土地と建物の予算配分は、家計から逆算して決めると全体が崩れにくくなります。
- 教育費や車、将来の収入変化まで返済額に織り込むと、数字に表れないリスクを補えます。
- 相談先は「返せる額から見てくれるか」「総額を一つで管理できるか」で公平に比べます。
年収別のシミュレーションを打ち込んでは消し、借入可能額に一喜一憂して前に進めない。そんな夜が続いているなら、いったん「いくら借りられるか」を考えるのをやめて、「毎月いくらなら無理なく返せるか」から組み立て直してみてほしい。返せる額を先に決めると、総額の上限が定まり、土地にも建物にもいくら回せるかの輪郭が見えてくる。同じ試算でも、見るべき数字が変わって迷いが少し軽くなるはずだ。アサヒハウジングは、愛知県日進市を拠点に長く地域で家づくりを続けてきた工務店で、無垢材を生かした住み継げる家を、資金計画から引渡し後まで一つの流れで考えている。総額の見通しが立たずに立ち止まっているなら、家計を完璧に整えるより先に、現状と希望を持って進め方が合うか確かめてみてほしい。土地も間取りもまだ固まっていない今こそ、返せる額から予算を組み立て直せる段階だ。迷うなら、まず今の家賃と積み増せる額を書き出してから、専門家に相談すると判断が進みやすい。
